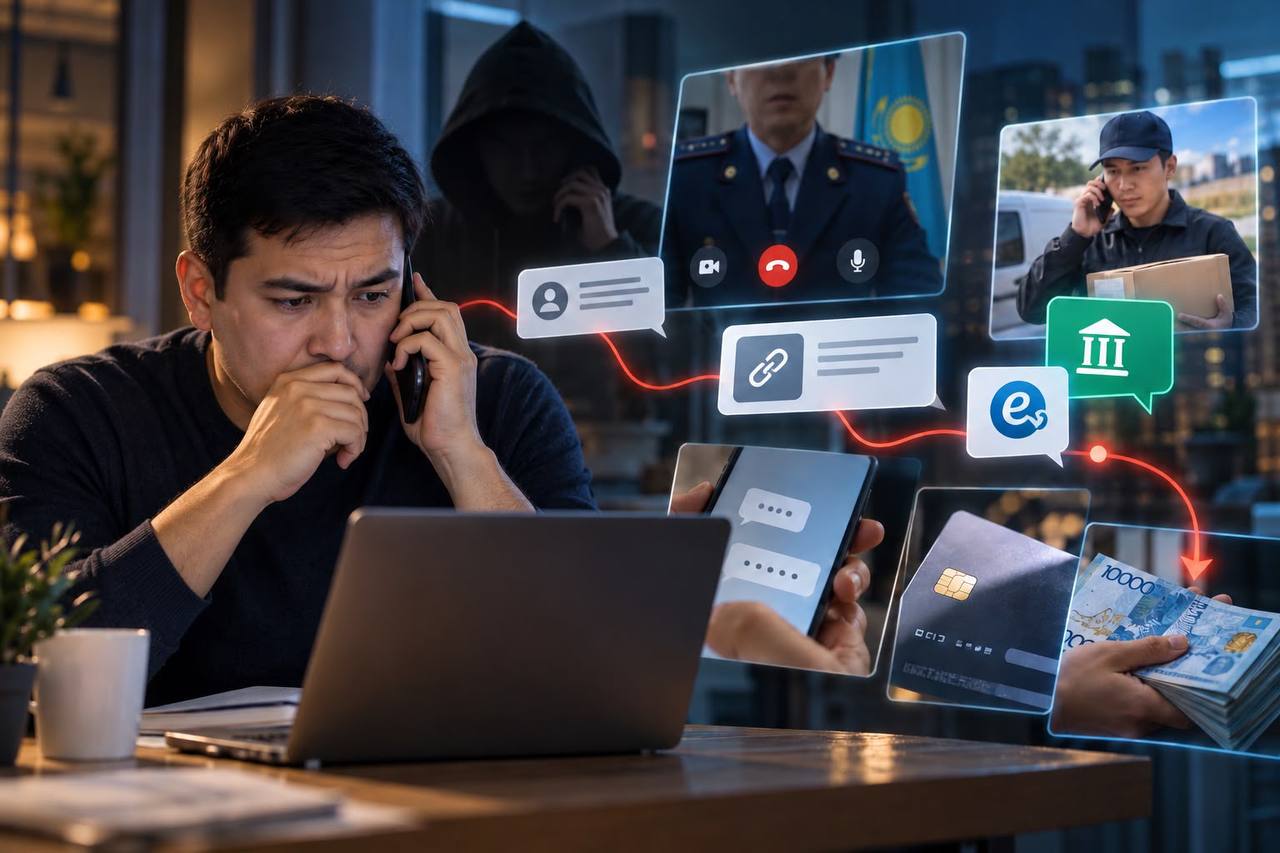
2026 жылғы қыркүйек-қазан айларында мемлекеттік органдар мен банктер қазақстандықтарды алаяқтықтың жаңа схемалары туралы ескертті. Қаржы нарығын реттеу және дамыту агенттігінің (ҚНРДА) мәліметінше, қаскөйлер әлеуметтік инженерия әдістерін пайдаланып, азаматтардың банк қосымшаларына қол жеткізуге, оларды кредит рәсімдеуге немесе жинақтарын «қауіпсіз шот» деп аталатын шотқа аударуға көндіруге тырысады.
Алаяқтықты қалай тануға болады және қаскөйлер деректеріңізге қол жеткізіп қойған жағдайда не істеу керек? Осы сұрақтарға Qazaq Expert Club сарапшысы, қаржыгер, экономика ғылымдарының кандидаты Айгерім Ильясова жауап береді.
Алаяқтық схемалары қалай жұмыс істейді?
Қаржыгер ескертеді:
«Бүгінде тіпті таныс компаниялардан келгендей көрінетін қарапайым хабарламаларға да сене беруге болмайды. Мысалы, Қаржылық мониторинг агенттігі ұялы байланыстың базалық станциясына ұқсатып жұмыс істейтін SMS-бластер құрылғысы қолданылған алаяқтық схема туралы хабарлады.
Бір тергеу барысында алаяқтардың төрт күн ішінде Beeline, Kcell және Activ абоненттеріне белгілі компаниялардың атынан 150 мың SMS жібергені анықталды. Хабарламаларда жалған сайтқа сілтемелер болған. Ол жерде пайдаланушылардан банк картасының деректері, CVV-код және SMS арқылы келген код сұралған».
Алаяқтар өздерін eGov қызметкерлері ретінде таныстырып, азаматтың атына электрондық цифрлық қолтаңба (ЭЦҚ) рәсімделгенін немесе оның атынан басқа әрекеттер жасалғанын айтуы да жиі кездеседі. Олар Ұлттық банктің немесе түрлі мемлекеттік органдардың қызметкерлері болып көрінуі мүмкін. Тіпті бейнеқоңырау да шалады: қоңырау шалған адам күштік құрылым қызметкерінің формасын киіп, жұмыс үстелінің басында отырады, ал артында мемлекеттік ту тұрады.
«Осылайша алаяқ WhatsApp арқылы қоңырау шалып, жай ғана кодты айтуды сұрамайды. Алдымен өзін азаматты басқа алаяқтан қорғап жатқан адам ретінде көрсететін сенімді оқиға құрастырады», – дейді Айгерім Ильясова.
Банктер де клиенттерін кең таралған алаяқтық схемалар туралы ескертеді. Олардың қатарында өзін қауіпсіздік қызметінің маманы ретінде таныстырып қоңырау шалу, WhatsApp арқылы банк логотипі бар хабарламалар жіберу, eGov атынан мемлекеттік төлемдер ұсыну бар.
Бұл ретте алаяқтар ҰҚК немесе ІІМ-мен «бірлескен операция» жүргізіліп жатқанын айтып, «ақшаны қорғау үшін» кредит рәсімдеуді немесе қаражатты «қауіпсіз шотқа» аударуды талап етуі мүмкін.
Ильясова мемлекеттік органдардың ақшаны «қауіпсіз шоттарға» аударуды немесе «мобильді банкингті қорғау үшін» қосымша орнатуды талап етпейтінін еске салады. Әсіресе WhatsApp арқылы қоңырау шалған адам осындай талап қойса, аса сақ болу қажет.
Ұлттық банк жеткізу қызметіне байланысты алаяқтық схема туралы да хабарлады. Адамға курьерлік қызмет атынан қоңырау шалып, сәлемдемені алу үшін қажет деген сылтаумен SMS-кодты сұрайды.
Сонымен қатар Ұлттық банк өз қызметкерлерінің азаматтарға аудио және бейнеқоңырау шалмайтынын, жеке тұлғалардың шоттарына қызмет көрсетпейтінін, парольдер мен банк карталарының деректемелерін сұрамайтынын және халықпен ақшалай есеп айырысу жүргізбейтінін ескертеді.
Өзіңізді қалай қорғауға болады?
Сарапшының айтуынша, 2026 жылғы 30 қыркүйектен бастап Антифрод-орталықтың antifraud.kz ақпараттық сайты жұмыс істейді. Онда алаяқтық схемалардың талдауы мен цифрлық қауіпсіздікке қатысты ұсынымдар жинақталған.
Сондай-ақ сайтта күмәнді жағдайларды анықтауға көмектесетін және алаяқтық оқиғасы орын алғанда не істеу керектігін түсіндіретін «Фродди» атты ЖИ-агент пайда болды.
«Әр адам өзін қорғау үшін жеке қауіпсіздік шараларын да қолдана алады, – деп түсіндіреді Ильясова. – Мысалы, күнделікті пайдаланатын банк картасында ағымдағы сатып алуларға жететін шағын соманы ғана ұстаған дұрыс.
Банк қосымшасындағы баптаулар да тәуекелді азайтуға көмектеседі: ақша аударымдары мен қашықтан жүргізілетін операцияларға лимит қоюға болады. Телефон мен маңызды аккаунттарды биометриялық сәйкестендіру және екі факторлы аутентификация арқылы қорғау қажет. Белгісіз қосымшаларды, әсіресе қоңырау шалған адамның нұсқауымен, орнатуға болмайды».
eGov немесе eGov Mobile арқылы банктік қарыздар мен микрокредиттер алудан ерікті түрде бас тарту қызметін – «Стоп-кредитті» қосуға болатынын бәрі бірдей біле бермейді. Бұл мүмкіндікті егде жастағы ата-аналармен де талқылаған пайдалы.
«Ең маңыздысы – өзіңізді әлеуметтік инженериядан қорғау. Егер қоңырау шалған адам сізді үрейлендірсе, қорқытса, асықтырса немесе әңгімені құпия сақтауды талап етсе, сөйлесуді дереу тоқтату керек. Алаяқтар – адам психологиясын өте жақсы меңгерген адамдар. Олар адамның ең күшті сезімдерін – қорқыныш пен ашкөздікті пайдалана алады.
Қоңырау шалған адам сіздің атыңызды, ЖСН-іңізді немесе банкіңіздің атауын білсе де, тұтқаны қою қажет. Қысқаша ғана: «Мен банкке өзім хабарласамын», – деп айтуға болады. Қоңырау шалған нөмірге немесе сол адам жіберген хабарламадағы нөмірге қайта қоңырау шалудың қажеті жоқ», – деп атап өтеді қаржыгер.
Егер алаяқтар деректеріңізге қол жеткізіп қойса
Егер алаяқтар шоттарыңызға қол жеткізсе немесе сіздің атыңызға кредит рәсімдеп үлгерсе, дереу әрекет ету қажет. Алдымен банкке немесе микроқаржы ұйымына болған жағдайды хабарлап, шоттар мен қосымшаға кіру мүмкіндігін бұғаттауды сұраңыз және өтінішіңіздің тіркелгеніне көз жеткізіңіз.
Одан кейін SMS-хабарламаларды, хат алмасуларды, қоңыраулар мен ақша аударымдары туралы мәліметтерді сақтап, полицияға арыз беру керек.
Егер қоңырау шалған адамның нұсқауымен телефонды қашықтан басқаруға арналған қосымша орнатылған болса, телефонды интернеттен ажыратып, бұл туралы банкке хабарлау қажет. Банк қосымшасының, электрондық поштаның және eGov аккаунтының парольдерін алаяқтар қол жеткізе алмайтын басқа құрылғы арқылы өзгерткен дұрыс.
Егер алаяқтар eGov жүйесінде қолданылатын ЭЦҚ кілттеріне қол жеткізді деген күдік болса, оларды pki.gov.kz сайтындағы жеке кабинет немесе ХҚКО арқылы дереу кері қайтарып алу қажет.
Қаржыгер былай деп толықтырады:
«Қазақстанда алаяқтық жолмен рәсімделген кредиттерді есептен шығаруға қатысты қаржы реттеушісінің (ҚНРДА) нақты нұсқаулықтары бар.
Кредитті сотсыз есептен шығарудың жеңілдетілген рәсімі банк тарапынан елеулі заңбұзушылықтар болған жағдайда қолданылады. Мысалы, кредит биометриялық сәйкестендірусіз берілсе.
Алайда кредит беру кезінде барлық рәсім сақталып, банк қарызды есептен шығарудан бас тартқан күннің өзінде жәбірленуші сотқа жүгініп, қарыздың алдау арқылы немесе алаяқтардың қысымымен рәсімделгенін дәлелдей алады».
Сонымен бірге қарызды есептен шығару жай ғана бухгалтерлік операция емес. Әрбір жағдай белгіленген рәсімдерді сақтай отырып, жеке қарастырылады.
Келесі материал: Қазақстанда нәресте өлімі азайды: Орталық Азиядағы ең төмен көрсеткіш«Белгілі бір ақыға кредиттерді есептен шығарып беруді немесе «қарыздарды міндетті түрде жауып беруге» кепілдік беруді ұсынатын алаяқтардан ерекше сақ болу керек. Егер қарызды есептен шығару қажеттілігі туындаса, заңда белгіленген рәсімдерді ұстанып, банкке ресми түрде жүгіну қажет», – деп кеңес береді Айгерім Ильясова.