Автокредитование в Казахстане продолжает быстро расти. По итогам 2025 года портфель автокредитов увеличился на 42,4% и достиг 4 трлн тенге. При этом объём просроченной задолженности приблизился к 240 млрд тенге. На этом фоне Национальный банк продлил до конца 2027 года исключение из требований по коэффициенту долговой нагрузки (КДН) для отдельных автокредитов.
Аналогичное послабление для займов в системе жилищных строительных сбережений продлено до конца 2029 года. Повысит ли это доступность кредитования и как решение регулятора может повлиять на качество банковских портфелей, объясняет эксперт Qazaq Expert Club, финансист, кандидат экономических наук Айгерим Ильясова.
Что изменилось в требованиях к заёмщикам
Коэффициент долговой нагрузки показывает, какую часть ежемесячного дохода человек направляет на погашение кредитов. При действующем значении 0,5 платежи по всем займам не должны превышать половины ежемесячного дохода заёмщика.
Однако для отдельных видов жилищных и автомобильных кредитов предусмотрены исключения.
«Исключение составляют займы в рамках системы жилищных строительных сбережений, срок его действия продлён ещё на три года. Кроме того, требование по КДН не распространяется на кредиты на новые автомобили, а также на отдельные кредиты на подержанные автомобили при соблюдении условий по первоначальному взносу. Для подержанных машин он должен составлять не менее 50%, а для автомобилей, бывших в эксплуатации до трёх лет, — не менее 30%. Освобождение автокредитов от КДН действовало до конца 2026 года и продлено ещё на один год», — поясняет Айгерим Ильясова.
По мнению эксперта, продление исключений позволит избежать сокращения выдачи новых жилищных займов и автокредитов. Однако последствия для двух сегментов будут различаться.
Почему ипотечные займы несут меньше рисков
Спрос на жильё в Казахстане ограничен уровнем доходов населения и высокой стоимостью недвижимости. При этом, по оценке финансиста, около 70% ипотечного кредитования приходится на программы Отбасы банка и государства.
Отдельное значение имеет система жилищных строительных сбережений (ЖСС). Ранее её основным оператором был специализированный Отбасы банк. После изменений в банковском законодательстве участвовать в этой системе смогут также банки второго уровня, имеющие универсальную лицензию.
«Ранее по системе жилищных строительных сбережений работал только специализированный Отбасы банк. Формально система ЖСС не была полностью закрыта для банков второго уровня, но требовала отдельной лицензии. После изменений в банковском законодательстве прямо закреплено, что её участниками могут быть не только специализированные банки, но и банки второго уровня на основании универсальной лицензии», — отмечает эксперт.
По словам Ильясовой, сравнительно низкий уровень просрочек по жилищным займам связан в том числе с особенностями самой системы: сначала заёмщик накапливает средства, а затем получает возможность оформить кредит. Такой механизм предполагает определённую финансовую дисциплину ещё до получения займа.
«По данным Нацбанка, доля просроченного ипотечного портфеля составляет 2–3%, что логично для залоговых кредитов. На мой взгляд, продление исключения по КДН не должно существенно ухудшить качество ипотечного портфеля. Более того, мера имеет социальное значение, так как система жилищных сбережений сегодня остаётся одним из наиболее реалистичных и выгодных способов стать собственником жилья», — считает финансист.
Автокредитование: быстрый рост и увеличение просрочек
В сегменте автокредитования ситуация вызывает больше вопросов. Помимо увеличения общего портфеля, Нацбанк отмечает рост доли займов третьей стадии — кредитов с признаками обесценения и высоким риском невозврата.
По словам эксперта, доля таких автокредитов достигла 5,7%. Этот показатель сопоставим с уровнем проблемной задолженности по беззалоговым потребительским займам, хотя автокредиты обеспечены залогом.
«Рост доли проблемных автокредитов вместе со значительным увеличением общего портфеля вызывает определённые опасения», — отмечает Ильясова.
Одной из причин повышенных рисков финансист называет особенности оформления автокредитов. В отличие от ипотеки, решение о покупке автомобиля часто принимается быстрее. Кредит можно оформить непосредственно в автосалоне, а льготные программы и предложения дилеров с небольшим первоначальным взносом дополнительно стимулируют спрос.
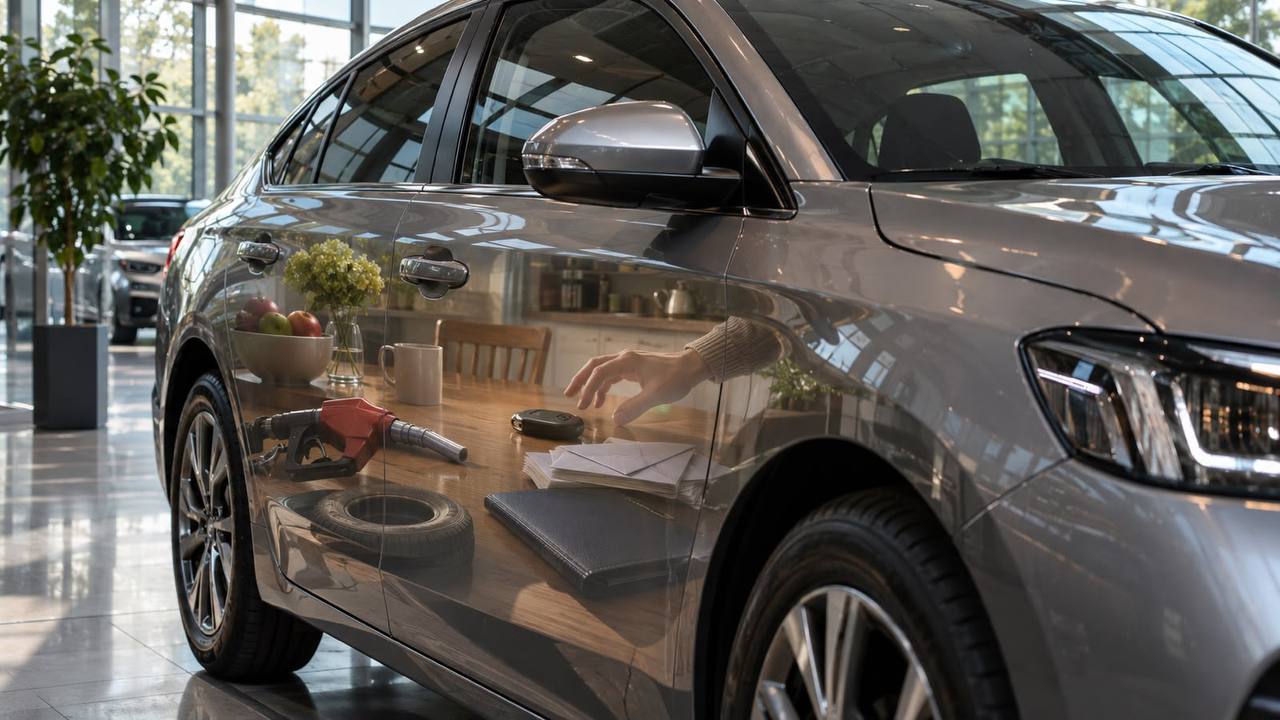
Однако стоимость автомобиля не ограничивается ежемесячным платежом банку. Владельцу необходимо учитывать расходы на бензин, шины, техническое обслуживание, страховку и транспортный налог. В совокупности с процентами по кредиту эти затраты могут существенно увеличить нагрузку на семейный бюджет.
«Автомобиль требует затрат на содержание, таких как бензин, покупка шин, техническое обслуживание, страховка, налог на транспорт. Вместе с высокими процентами по кредиту это создаёт значительную нагрузку на семейный бюджет. Кроме того, за время погашения займа автомобиль обычно теряет в цене», — поясняет эксперт.
Дополнительный риск связан с тем, что автомобиль выступает залогом по кредиту. При возникновении просрочки банк после принятия мер по урегулированию задолженности может реализовать залог во внесудебном или судебном порядке. Однако к этому времени рыночная стоимость машины может оказаться ниже остатка долга.
«В связи с этим послабление требований к выдаче автокредитов выглядит для меня не вполне оправданным и может привести к росту проблемного портфеля», — считает Ильясова.
Главная проблема — структура кредитования населения
При этом эксперт не считает, что общий уровень кредитования населения Казахстана уже достиг критической отметки. По её оценке, показатели сопоставимы с соседними странами и ниже, чем во многих развитых государствах.
Больше вопросов вызывает структура розничного кредитного портфеля. Из примерно 25 трлн тенге кредитов населению около 17 трлн приходятся на потребительские займы.
«Утверждение о чрезмерной закредитованности населения спорное. Показатели кредитов населению не находятся на критическом уровне, сопоставимы с соседними странами и ниже, чем во многих развитых странах. Однако вызывает опасения структура розничного кредитного портфеля. Из примерно 25 трлн тенге кредитов населению около 17 трлн приходятся на потребительские займы», — говорит финансист.
По мнению Ильясовой, это свидетельствует о том, что значительная часть заёмных средств направляется не на приобретение активов или дорогостоящего имущества, а на покрытие текущих расходов. Поэтому требования по коэффициенту долговой нагрузки особенно важны для потребительского кредитования.
«Освобождение от требования по его соблюдению оправдано для займов в системе жилищных строительных сбережений, учитывая их социальную функцию. А вот в случае автокредитов такое послабление несёт риски. Поэтому Нацбанк и сделал оговорку, что продолжит мониторинг кредитного рынка в течение 2027 года. При нарастании системных рисков могут быть введены дополнительные меры с учётом долговой нагрузки населения», — заключает Айгерим Ильясова.
Таким образом, продление исключений по КДН может поддержать доступность отдельных видов кредитования, однако для рынка автокредитов оно создаёт дополнительные риски. Быстрый рост задолженности, увеличение доли проблемных займов и дополнительные расходы на содержание автомобилей требуют более внимательного отношения к платёжеспособности заёмщиков. В конечном итоге доступность кредита не должна означать, что его обслуживание становится чрезмерной нагрузкой для семейного бюджета.
Следующий материал: Музей сна и умная фабрика DeRUCCI в Дунгуане